Contas atrasadas: por que tanta gente não consegue pagar em dia?
Contas atrasadas estão pesando no seu orçamento? Entenda as causas, os riscos e como organizar as dívidas para voltar a pagar em dia.
As contas estão vencendo e o dinheiro não dá? Veja o que fazer
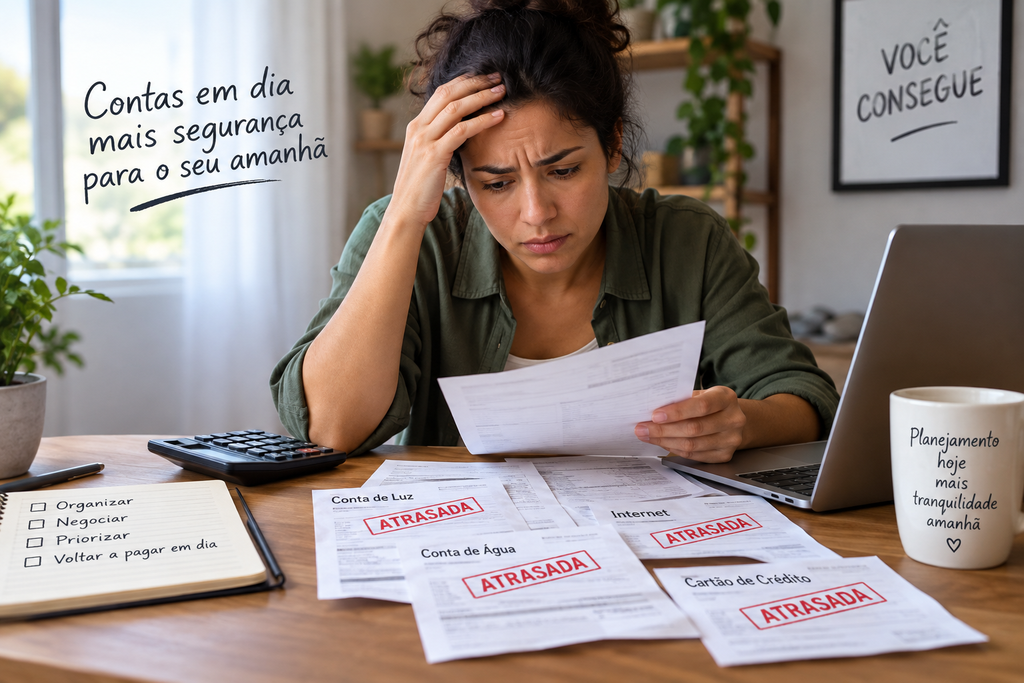
As contas atrasadas estão relacionadas principalmente à combinação de renda comprometida, aumento das despesas, dívidas anteriores, custo do crédito e falta de reserva para imprevistos.
A Serasa registrou 83,9 milhões de consumidores inadimplentes em julho de 2026, enquanto o Banco Central apontou comprometimento de 29,3% da renda das famílias com dívidas em março de 2026.
Mas isso não significa que todas as pessoas estejam atrasando contas pelo mesmo motivo.
Para entender o problema, é necessário analisar a renda, as despesas essenciais, as parcelas e o custo das dívidas.
Por que tanta gente está com contas atrasadas?
As principais causas são orçamento comprometido, aumento das despesas, uso recorrente de crédito, redução da margem financeira e despesas inesperadas.
1. A renda não acompanha todas as despesas
IPCA acumulado em 12 meses até junho de 2026: 4,64%, segundo o IBGE.
Além disso, a inflação representa aumento de preços e que uma desaceleração da inflação não significa que os preços tenham voltado aos níveis anteriores.
2. Uma parte grande do salário já está comprometida
Quando parcelas e dívidas consomem uma parcela relevante da renda, sobra menos dinheiro para as contas do mês e para imprevistos.
Por isso, o Banco Central registrou 29,3% de comprometimento da renda das famílias com dívidas em março de 2026.
Explique a diferença entre:
- renda líquida;
- despesas essenciais;
- parcelas;
- crédito;
- dinheiro disponível.
3. O crédito é usado para completar o orçamento
O ciclo começa quando falta dinheiro: você recorre ao cartão ou empréstimo, cria uma nova parcela, reduz a renda disponível e, no mês seguinte, o dinheiro falta novamente.
Crédito resolve uma necessidade imediata, mas gera uma obrigação futura.
4. Um imprevisto pode provocar o primeiro atraso
Exemplos:
- problema no carro;
- despesa médica;
- redução de renda;
- conta de consumo acima do esperado;
- perda de uma fonte de renda;
- emergência familiar.
Dessa forma, a ausência de reserva pode transformar uma despesa pontual em dívida.
O que acontece quando uma conta fica atrasada?
Dependendo do tipo de dívida e do contrato, o atraso pode gerar juros, multa, outros encargos, cobrança e, em determinadas situações, registro em cadastro de inadimplentes.
Contas atrasadas aumentam de valor?
Podem aumentar. O valor depende do contrato e dos encargos aplicáveis àquela dívida.
Explique que o consumidor deve verificar:
- juros;
- multa;
- encargos;
- valor atualizado;
- condições de negociação.
Conta atrasada deixa o nome negativado?
Não necessariamente de forma imediata.
O atraso e a negativação são situações diferentes, e o procedimento depende da dívida, do credor e das regras aplicáveis.
Evite afirmações absolutas.
Contas atrasadas prejudicam o acesso ao crédito?
Uma dívida registrada em cadastros de inadimplência pode influenciar análises de crédito, mas a decisão de conceder crédito depende de cada instituição e de outros fatores.
Quais contas pagar primeiro quando o dinheiro não dá?
Priorize primeiro as despesas necessárias para manter moradia, alimentação, saúde, trabalho e serviços essenciais.
Depois, avalie as demais dívidas considerando juros, consequências do atraso e possibilidade de negociação.
1. Moradia
Inclua:
- aluguel;
- financiamento habitacional;
- condomínio;
- despesas diretamente relacionadas à moradia.
2. Alimentação e saúde
A alimentação e saúde é uma das principais “despesas”, isso porque, são fatores que o ser humano mais necessidade para manter seu bem-estar.
3. Transporte necessário
Especialmente quando o transporte está ligado ao trabalho ou estudo.
4. Dívidas financeiras
Compare:
- cartão;
- empréstimos;
- financiamentos;
- outras parcelas.
Importante: não crie uma ordem universal de pagamento. Oriente o leitor a verificar contrato, custo do atraso e consequências específicas.
Como organizar as contas atrasadas?
Resposta direta: Faça uma lista de todas as dívidas, descubra o valor atualizado, classifique as consequências de cada atraso e monte um plano de pagamento que caiba na renda real.
H3: Passo 1 — Liste todas as contas atrasadas
Faça uma tabela listando as contas, valores, datas de vencimento/atraso.
Além disso, inclua também as consequências do não pagamento da divida, o que pode afetar no seu orçamento.
Passo 2 — Descubra quanto você realmente pode pagar
Use a seguinte fórmula: Renda líquida − despesas essenciais − parcelas obrigatórias = valor disponível para negociação
Lembre-se que esse cálculo deve usar renda líquida, não salário bruto.
Passo 3 — Negocie as dívidas
Checklist:
- valor total;
- entrada;
- número de parcelas;
- juros;
- valor final;
- data de vencimento;
- possibilidade de desconto.
Passo 4 — Não aceite uma parcela que não cabe no orçamento
Uma negociação só é sustentável se a nova parcela puder ser paga sem gerar outro atraso.
Como sair do ciclo de contas atrasadas?
Para sair do ciclo, é necessário resolver a dívida atual e, ao mesmo tempo, corrigir o motivo que fez o orçamento ficar negativo.
Quando o problema é gasto excessivo?
Se a renda cobre as despesas essenciais, mas o dinheiro acaba por causa de compras, delivery, lazer ou outros gastos variáveis, o problema pode estar no consumo.
Para identificar, analise os últimos meses e veja quais despesas variáveis mais pesam no orçamento.
Quando o problema é renda insuficiente?
Nem sempre dá para resolver contas atrasadas cortando pequenos gastos.
Se aluguel, alimentação, transporte, saúde e outras despesas essenciais já consomem quase toda a renda, o problema pode ser a falta de dinheiro suficiente para cobrir todas as obrigações.
Nesse caso, além de reduzir despesas, pode ser necessário renegociar dívidas ou buscar alternativas para aumentar a renda.
Quando o problema são as parcelas?
Uma parcela de R$ 100 pode parecer pequena. O problema é quando existem várias ao mesmo tempo.
Compras parceladas de R$ 100, R$ 150 ou R$ 200 podem consumir uma parte significativa da renda todos os meses.
Por isso, não olhe apenas para cada parcela: some todas e veja quanto do seu salário já está comprometido.
Quando o problema é uma dívida antiga?
Uma dívida antiga pode continuar pressionando o orçamento por causa de juros e encargos.
Antes de aceitar uma negociação, compare entrada, número de parcelas, juros e valor total.
Uma parcela menor pode facilitar o pagamento, mas também pode resultar em um custo final maior.
O objetivo é encontrar uma condição que caiba no orçamento e evite que a negociação gere novas contas atrasadas.
Contas atrasadas em 2026: o que os números mostram?
Os dados de 2026 mostram que a inadimplência e o comprometimento da renda continuam sendo questões relevantes para as famílias brasileiras.
Quantos brasileiros estão inadimplentes?
Segundo a Serasa Experian, 83,9 milhões de consumidores estavam inadimplentes em julho de 2026, com R$ 586,5 bilhões em dívidas.
Quanto da renda das famílias está comprometido?
Segundo o Banco Central, o comprometimento da renda das famílias chegou a 29,3% em março de 2026.
O que esses números significam para quem está com contas atrasadas?
Não significa que todas as pessoas enfrentem o mesmo problema.
Os dados mostram, porém, que o atraso de contas está inserido em um contexto mais amplo de endividamento e comprometimento da renda das famílias brasileiras.
Opinião do autor
Contas atrasadas são um sinal de que o orçamento precisa ser analisado, não apenas de que o consumidor precisa “gastar menos”.
Quando a renda já está muito comprometida, cortar pequenos gastos pode não resolver o problema.
Com isso, entender quanto entra, quanto já está comprometido e quanto cada dívida custa é mais importante do que simplesmente tentar pagar a conta mais urgente.
Para quem está vivendo isso na prática, o caminho começa pelo básico: parar de acumular novas obrigações, organizar as contas atrasadas, priorizar o essencial e negociar aquilo que não cabe no orçamento atual.
O objetivo não deve ser apenas colocar uma dívida em dia hoje. É fazer com que a próxima conta consiga ser paga no vencimento.
Conteúdo Recomendado
Biometria no consignado do INSS
Entenda as regras de 2026, quem precisa, como contratar sem biometria e os cuidados contra golpes.
Continue lendo * Você continuará no site atual
Me chamo Juliana Alves e sou redatora há mais de 9 anos, além de apaixonada pela escrita. Sou formada em Jornalismo e pós-graduada em Marketing Digital e Storytelling. Ao longo da minha carreira, escrevo para ajudar pessoas a entenderem, de forma simples e clara, os mais variados assuntos.