Por que seu limite do cartão não aumenta? Veja 6 motivos que travam
Entenda 6 motivos do porquê seu limite de cartão não aumenta e veja o que fazer para melhorar sua análise de crédito.
Seu cartão não libera mais limite? Descubra o que pode estar travando
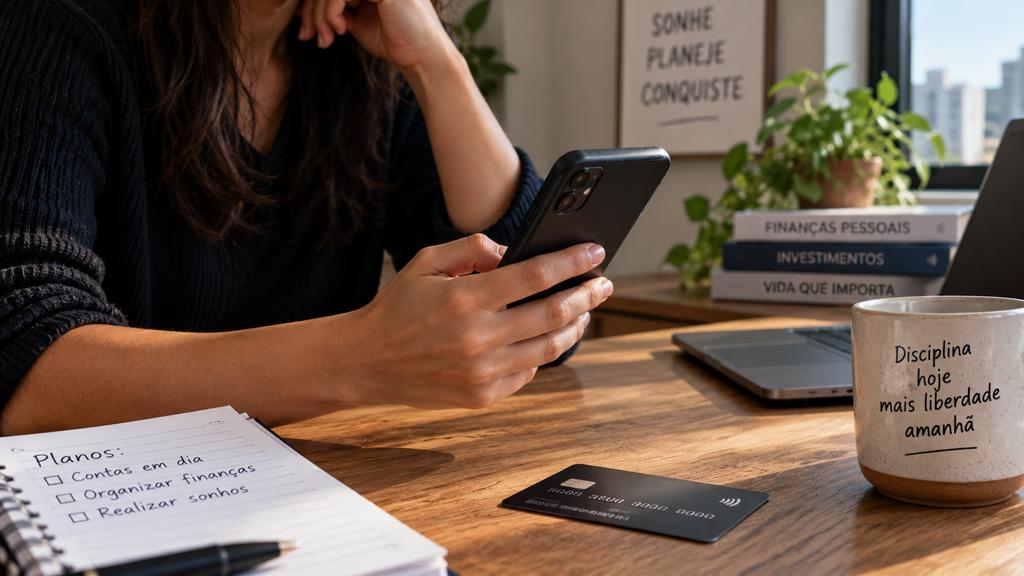
Se o limite do cartão não aumenta, mesmo com as faturas pagas em dia, isso pode acontecer porque o banco considera outros fatores além do histórico de pagamentos.
Renda atualizada, utilização do limite, outras dívidas, histórico de crédito, relacionamento com a instituição e política interna de risco podem influenciar a decisão.
No Brasil, o Banco Central determina que o limite seja compatível com o perfil de risco do titular e seja reavaliado periodicamente.
Portanto, pagar a fatura em dia não garante aumento automático do limite.
Por que o limite do cartão não aumenta?
O limite do cartão pode não aumentar porque o banco ainda não identificou condições para ampliar sua exposição ao crédito.
A análise pode considerar sua renda, quanto do limite você utiliza, outras dívidas, histórico de pagamentos, relacionamento com a instituição e informações disponíveis nos sistemas de crédito.
Importante: não existe uma regra que obrigue o banco a aumentar seu limite simplesmente porque você paga a fatura em dia.
Quais fatores o banco analisa antes de aumentar o limite?
Antes de aumentar um limite, a instituição pode considerar diferentes informações sobre o perfil financeiro do cliente.
A princípio, entre eles estão:
- Renda: ajuda a estimar a capacidade de pagamento;
- Histórico de pagamentos: mostra como o cliente costuma honrar compromissos;
- Utilização do limite: indica quanto da linha disponível está sendo utilizada;
- Outras dívidas: pode aumentar a exposição total ao crédito;
- Histórico financeiro: ajuda na avaliação do comportamento de crédito;
- Relacionamento com o banco: pode fornecer informações adicionais para a análise;
- Política de risco: cada instituição possui seus próprios critérios.
Contudo, o banco não olha apenas para o seu score ou para o pagamento da fatura.
Por isso, a decisão costuma considerar um conjunto de informações financeiras e cadastrais.
6 motivos para o limite do cartão não aumentar
1. Sua renda aumentou, mas você não atualizou o cadastro
Se sua renda mudou e o banco ainda possui o valor antigo cadastrado, a análise pode estar sendo feita com informações desatualizadas.
Isso pode acontecer depois de:
- aumento salarial;
- mudança de emprego;
- promoção;
- início de atividade como autônomo;
- aumento de renda variável;
- nova fonte de renda.
O que fazer: confira seus dados cadastrais e atualize sua renda pelos canais oficiais da instituição.
Isso garante aumento? Não. A atualização apenas permite que o banco tenha uma informação mais atual para sua análise.
2. Você usa quase todo o limite disponível
Se você possui R$ 2.000 de limite e utiliza R$ 1.800, está usando 90% da linha disponível.
Uma utilização elevada não significa automaticamente que o aumento será negado, mas pode ser considerada na avaliação de risco.
Usar quase todo o limite todos os meses pode influenciar a análise do banco, mesmo que você pague a fatura integralmente.
3. Você tem outras dívidas ou operações de crédito
Pagar o cartão em dia não significa que o banco ignore suas outras obrigações financeiras.
Além disso, empréstimos, financiamentos, outros cartões e demais operações de crédito podem fazer parte da avaliação da sua exposição financeira.
O Banco Central informa que o SCR registra operações de crédito e limites, permitindo que as instituições consultem informações dentro das regras do sistema.
Na prática: seu banco pode analisar o cartão que você usa com ele junto com o restante do seu perfil de crédito.
4. Seu histórico de crédito ainda é curto
Quem começou a usar crédito recentemente pode ter menos informações disponíveis para uma avaliação.
No entanto, isso não significa que existe um prazo obrigatório para conseguir aumento.
Não existe uma regra universal como “depois de seis meses o limite aumenta”. Ou seja, cada instituição estabelece seus critérios e pode reavaliar o cliente de acordo com seu modelo de risco.
5. Seu perfil financeiro mudou recentemente
A princípio, mudanças recentes podem influenciar uma nova análise.
Por exemplo:
- contratação de empréstimo;
- aumento do saldo devedor;
- novos compromissos financeiros;
- aumento expressivo dos gastos no cartão;
- atraso recente;
- alteração significativa da renda.
Uma mudança recente no seu perfil financeiro pode fazer com que o banco mantenha o limite atual até uma nova avaliação.
6. O modelo de risco do banco não aprovou o aumento
Às vezes, você não encontra nenhum problema evidente.
Paga a fatura em dia, tem renda, não está negativado e utiliza o cartão regularmente. Mesmo assim, o limite do cartão não aumenta.
Isso acontece porque a decisão pertence à instituição financeira e pode depender de modelos internos que avaliam diversas informações simultaneamente.
Por isso, ter nome limpo não significa ter direito a um limite maior.
Nome limpo aumenta o limite do cartão?
Não necessariamente. Isso porque ter o nome limpo é importante, mas não garante aumento automático do limite.
O banco pode analisar outras informações, como:
- renda;
- histórico de crédito;
- utilização do cartão;
- dívidas existentes;
- comportamento financeiro;
- relacionamento com a instituição.
Por que o limite continua baixo mesmo com nome limpo?
Porque negativação e limite de crédito são coisas diferentes.
Você pode regularizar uma dívida e deixar de estar negativado, mas a instituição ainda pode considerar seu histórico e seu nível atual de exposição ao crédito antes de liberar uma nova linha.
Score alto aumenta o limite do cartão?
Não automaticamente. O score pode ser considerado na análise de crédito, mas não determina sozinho o limite que o banco vai conceder.
Então, um consumidor pode ter score elevado e continuar com limite baixo.
Da mesma forma, diferentes instituições podem oferecer limites diferentes para a mesma pessoa porque utilizam critérios próprios.
O Open Finance pode ajudar a aumentar o limite?
Pode ajudar, mas não garante aumento.
O Open Finance permite compartilhar, mediante consentimento, informações financeiras com instituições participantes.
Isso pode ser útil quando sua movimentação financeira está distribuída entre diferentes bancos.
Por exemplo:
Você recebe R$ 5.000 por mês em um banco, mas utiliza outro banco para o cartão. Com o compartilhamento autorizado, a segunda instituição pode ter acesso a mais informações sobre sua situação financeira.
O Banco Central aponta o aumento de limites entre os possíveis benefícios do Open Finance.
O banco é obrigado a aumentar o limite depois do Open Finance?
Não.
O compartilhamento de informações pode melhorar a quantidade de dados disponíveis para análise, mas a decisão de conceder ou aumentar crédito continua sendo da instituição.
O que fazer quando o limite do cartão não aumenta?
Se o limite do cartão não aumenta, siga este passo a passo:
1. Atualize sua renda
Confira se a renda registrada no banco corresponde à sua situação atual.
2. Veja quanto do limite você utiliza
Analise suas últimas faturas e descubra qual percentual do limite você costuma comprometer.
3. Confira suas outras dívidas
Não olhe apenas para o cartão. Considere empréstimos, financiamentos e outros compromissos.
4. Consulte seu histórico no Registrato
O Banco Central disponibiliza o Registrato, incluindo o Relatório de Empréstimos e Financiamentos (SCR).
Ele pode ajudar você a entender quais operações de crédito estão registradas em seu nome.
5. Confira seu score e seus dados cadastrais
Verifique se há informações incorretas ou desatualizadas nos serviços de crédito utilizados por você.
6. Solicite uma nova análise ao banco
Depois de atualizar seus dados e organizar sua situação financeira, você pode solicitar uma nova avaliação.
Importante: solicitar aumento não significa que ele será aprovado.
O que o Banco Central diz sobre limite de cartão?
Segundo o Banco Central, o limite deve ser compatível com o perfil de risco do titular e ser reavaliado periodicamente.
Isso ajuda a explicar por que não existe uma fórmula simples como:
“Paguei em dia → meu limite obrigatoriamente aumenta.”
A análise considera o perfil de crédito do cliente e os critérios da instituição.
Além disso, o SCR reúne informações sobre operações de crédito, incluindo limites de cartão, permitindo uma visão mais ampla da exposição do consumidor ao crédito.
Opinião do autor
Quando alguém pesquisa “limite do cartão não aumenta”, geralmente não está procurando apenas uma explicação técnica.
Está tentando entender uma situação que parece injusta: Eu pago tudo certo. Por que meu banco não aumenta meu limite?
A resposta é que o pagamento em dia é importante, mas representa apenas uma parte da análise.
O caminho mais útil é olhar para o conjunto: renda cadastrada, utilização do cartão, outras dívidas, histórico de crédito e informações que o banco possui sobre sua situação financeira.
E existe uma diferença que vale guardar: limite maior não significa maior capacidade de pagamento.
Por fim, se o aumento servir apenas para permitir gastos que não cabem no orçamento, ele pode adiar o problema em vez de resolvê-lo.
Conteúdo Recomendado
Seguro embutido na compra
Saiba quando ele é permitido, como identificar a cobrança e o que fazer se você não autorizou.
Continue lendo * Você continuará no site atual
Me chamo Juliana Alves e sou redatora há mais de 9 anos, além de apaixonada pela escrita. Sou formada em Jornalismo e pós-graduada em Marketing Digital e Storytelling. Ao longo da minha carreira, escrevo para ajudar pessoas a entenderem, de forma simples e clara, os mais variados assuntos.