Número de negativados cresce: veja o que ameaça seu orçamento
Entenda por que o número de negativados cresce no Brasil, conheça os dados recentes e descubra como proteger seu orçamento.
Alerta financeiro: por que voltou a crescer o número de negativados?
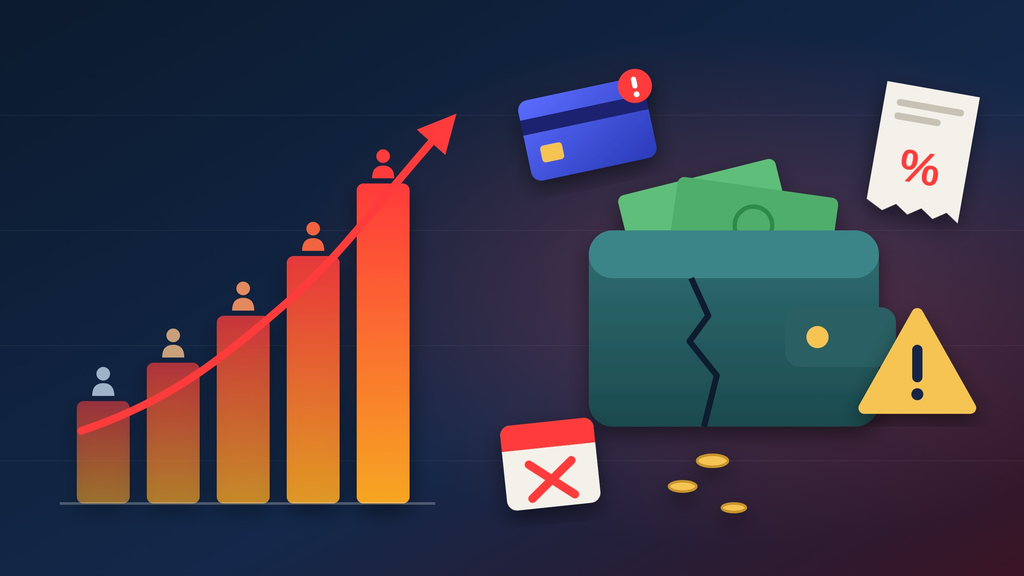
O número de negativados cresce no Brasil e acende um alerta para quem precisa equilibrar as contas, pagar dívidas e manter o orçamento familiar em dia.
Mesmo quem tem renda mensal pode enfrentar dificuldades para pagar todas as despesas. Juros elevados, parcelas acumuladas e imprevistos tornam essa tarefa ainda mais difícil.
Em agosto de 2026, o Brasil chegou a 83,98 milhões de pessoas com dívidas em atraso, segundo a Serasa. O número atingiu um recorde histórico na base de referência da empresa.
Com a chegada do último trimestre do ano, o orçamento ainda pode sofrer pressão de gastos com presentes, viagens, confraternizações e despesas previstas para o início do ano seguinte.
Mas por que tantas pessoas estão com dificuldades para pagar as contas? E, principalmente, o que fazer para evitar que as dívidas comprometam ainda mais sua renda? Vem descobrir!
Por que o número de negativados cresce no Brasil?
O aumento da inadimplência está relacionado a diferentes fatores.
Entre os principais, estão:
- Juros elevados em empréstimos e financiamentos;
- Acúmulo de parcelas no cartão de crédito;
- Aumento das despesas essenciais;
- Imprevistos que comprometem o orçamento;
- Dificuldade para renegociar dívidas em condições viáveis.
Em muitos casos, o problema começa com um pequeno atraso.
Uma conta não é paga, outra despesa aparece e o dinheiro disponível deixa de ser suficiente para cobrir todos os compromissos.
O resultado pode ser uma sequência de atrasos que torna a recuperação financeira mais difícil.
Vale lembrar: ter uma dívida não significa necessariamente estar inadimplente. A inadimplência ocorre quando um compromisso financeiro vence e não é pago.
Juros elevados dificultam o pagamento das dívidas
Quando uma pessoa não consegue pagar uma fatura ou parcela, os encargos financeiros podem aumentar o valor devido.
Isso compromete ainda mais a renda disponível.
Em julho de 2026, a Agência Brasil divulgou dados do Banco Central segundo os quais a taxa média de juros do crédito livre para pessoas físicas havia chegado a 64% ao ano em junho.
Essa taxa é uma média de diferentes operações, não o percentual cobrado de todos os consumidores.
Ainda assim, ela ajuda a entender por que é importante comparar os custos antes de contratar crédito.
Antes de aceitar um empréstimo, confira o Custo Efetivo Total (CET), que reúne juros e outros encargos da operação.
Cartão de crédito e parcelas comprometem o orçamento
O cartão de crédito pode facilitar os pagamentos, mas exige planejamento.
Imagine uma pessoa que parcela compras de supermercado, roupas, eletrodomésticos e outras despesas.
Cada parcela parece pequena. Porém, quando todas se acumulam, boa parte do salário já está comprometida antes mesmo de o mês começar.
Se surgir uma emergência, pode faltar dinheiro para pagar a fatura.
Para evitar esse problema, acompanhe:
- O valor da próxima fatura;
- As parcelas dos meses seguintes;
- Os gastos recorrentes;
- O limite que realmente cabe no orçamento.
Não basta saber quanto você gasta hoje. É preciso conhecer os compromissos que já assumiu para o futuro.
Despesas essenciais deixam pouco espaço para imprevistos
Aluguel, alimentação, transporte, energia elétrica e medicamentos são gastos que muitas famílias não conseguem reduzir facilmente.
Quando essas despesas consomem quase toda a renda, qualquer imprevisto pode provocar atrasos.
Um conserto inesperado, uma despesa médica ou uma redução na renda já pode desequilibrar as contas.
Por isso, a inadimplência não deve ser atribuída apenas à falta de planejamento individual.
A relação entre renda, custo de vida, crédito e imprevistos também influencia a capacidade de pagamento.
Quem está mais vulnerável ao aumento da inadimplência?
A inadimplência pode atingir pessoas de diferentes idades e faixas de renda.
Entretanto, o peso das despesas sobre o dinheiro disponível faz diferença na capacidade de pagamento.
Famílias de menor renda enfrentam mais dificuldades
Segundo dados da CNC referentes a setembro de 2026, 38,5% das famílias com renda de até três salários mínimos tinham contas em atraso.
Entre as famílias com renda superior a dez salários mínimos, o percentual era de 15%.
A diferença mostra como a renda influencia a capacidade de lidar com imprevistos.
Quem utiliza quase todo o salário para pagar despesas essenciais tem menos margem para absorver um gasto inesperado.
Adultos também enfrentam dificuldades para manter as contas em dia
No levantamento da Serasa referente a agosto de 2026, pessoas de 41 a 60 anos representavam 35,8% dos consumidores negativados.
A faixa de 26 a 40 anos correspondia a 33,2%.
Esses grupos podem reunir diferentes responsabilidades financeiras, como moradia, filhos, saúde e apoio a familiares.
Os percentuais representam a distribuição dos consumidores negativados, e não a probabilidade individual de inadimplência em cada faixa etária.
Como a inadimplência ameaça o orçamento familiar?
Uma dívida atrasada pode provocar consequências que vão além do valor original.
Dependendo do contrato, podem surgir encargos, cobranças e restrições de crédito.
Veja os principais impactos.
Menos dinheiro para despesas importantes
Quando parte da renda é destinada ao pagamento de dívidas atrasadas, sobra menos dinheiro para outras necessidades.
A família pode precisar reduzir gastos com lazer, adiar compras ou reorganizar despesas básicas.
Se uma nova conta aparece, o orçamento fica ainda mais apertado.
Mais dificuldades para conseguir crédito
A negativação pode dificultar a aprovação de cartões, empréstimos e financiamentos.
As instituições financeiras avaliam diferentes informações antes de conceder crédito.
Isso não significa que toda solicitação será recusada, pois cada instituição utiliza seus próprios critérios.
O risco aumenta quando a pessoa precisa de dinheiro com urgência e passa a considerar opções mais caras.
Compare as condições de crédito e desconfie de propostas que exigem pagamento antecipado para liberar empréstimos.
Risco de acumular novas dívidas
Contratar um empréstimo para pagar outra dívida nem sempre resolve o problema.
A troca pode fazer sentido quando reduz os juros e o custo total.
Porém, se apenas prolongar o prazo e aumentar o valor final, pode adiar a dificuldade financeira.
Antes de aceitar uma proposta, compare:
- O saldo devedor atual;
- Os juros e encargos;
- O valor das novas parcelas;
- O prazo de pagamento;
- O custo total da operação.
Uma renegociação só é sustentável quando as parcelas cabem no orçamento real.
Outubro exige atenção às despesas de fim de ano
Outubro marca o início de um período de maior atenção ao orçamento.
A proximidade da Black Friday e do Natal pode estimular compras, parcelamentos e gastos com confraternizações.
Para quem já enfrenta dificuldades financeiras, esse período exige cuidado redobrado.
Como evitar que as promoções comprometam seu salário
Antes de aproveitar uma oferta, avalie se a compra é necessária e se existe dinheiro disponível.
Algumas medidas ajudam:
- Defina um limite de gastos para compras e presentes.
- Some as parcelas existentes antes de assumir novos compromissos.
- Evite compras por impulso, mesmo diante de descontos.
- Reserve dinheiro para despesas previsíveis, como impostos e contas do início do ano.
- Priorize dívidas com juros elevados, avaliando alternativas de negociação.
O objetivo não é deixar de comprar tudo.
É evitar que decisões tomadas agora comprometam a renda dos próximos meses.
O que fazer se seu nome já estiver negativado?
Se você já está com o nome negativado, o primeiro passo é entender quais dívidas estão em aberto.
Ignorar o problema não ajuda a recuperar o controle financeiro.
Consulte as dívidas registradas no seu CPF
Verifique:
- Quais empresas aparecem como credoras;
- Quais valores estão sendo cobrados;
- Quando as dívidas venceram;
- Se os dados estão corretos.
Utilize os canais oficiais dos birôs de crédito e das empresas credoras.
Se encontrar uma cobrança desconhecida ou incorreta, solicite esclarecimentos antes de pagar.
Negocie parcelas que caibam no orçamento
Antes de aceitar um acordo, confira o valor total da dívida, o número de parcelas e a data de vencimento.
Não adianta assumir uma prestação que impeça o pagamento de despesas básicas.
A Serasa registrou 19,7 milhões de acordos entre maio e agosto de 2026, indicando uma procura expressiva por renegociação.
Se houver dificuldade para negociar, procure o Procon de sua região.
A Lei nº 14.181/2021 também introduziu mecanismos de prevenção e tratamento do superendividamento no Código de Defesa do Consumidor.
Consulte o Código de Defesa do Consumidor para conhecer as regras aplicáveis.
Como evitar que o número de negativados cresça ainda mais na sua vida financeira?
Alguns hábitos ajudam a identificar dificuldades antes que elas se transformem em atrasos.
Acompanhe seu orçamento mensal
Registre sua renda líquida, suas despesas fixas, seus gastos variáveis e suas parcelas futuras.
Uma planilha simples já pode ajudar.
O importante é descobrir quanto dinheiro realmente sobra depois de pagar os compromissos essenciais.
Se as despesas superam a renda, será necessário rever gastos, buscar alternativas de renda ou negociar dívidas.
Crie uma reserva para emergências
Uma reserva financeira pode reduzir a necessidade de recorrer a empréstimos quando surge um imprevisto.
Se o orçamento estiver apertado, comece com pequenas quantias, sempre que possível.
O valor deve ser compatível com sua realidade financeira.
Pense antes de contratar crédito
Antes de assumir um novo compromisso, confira o Custo Efetivo Total, o valor final a pagar e o impacto das parcelas sobre sua renda.
Evite contratar crédito apenas para manter um padrão de consumo que seu orçamento não comporta.
Agir antes do vencimento das contas pode ampliar suas opções de negociação e reduzir o risco de novos atrasos.
Opinião do autor
O crescimento do número de negativados é um alerta importante para a saúde financeira das famílias brasileiras.
Mas a inadimplência não pode ser explicada apenas por decisões individuais.
Juros elevados, renda limitada, despesas essenciais e imprevistos também influenciam a capacidade de pagamento.
Os dados de 2026 reforçam a importância de analisar diferentes indicadores antes de tirar conclusões sobre a situação econômica do país.
Para quem enfrenta dificuldades, o caminho começa com medidas práticas: conhecer as dívidas, comparar os juros, negociar condições possíveis e evitar novos compromissos sem planejamento.
Mais importante do que limpar o nome é conseguir manter as contas em dia depois da renegociação.
Uma solução financeira sustentável precisa permitir que a dívida seja paga sem comprometer as necessidades básicas da família.
Conteúdo Recomendado
Consignado do INSS volta a 45%
Entenda os limites da margem, consulte o valor disponível e saiba quais cuidados tomar antes de contratar.
Continue lendo * Você continuará no site atual
Me chamo Juliana Alves e sou redatora há mais de 9 anos, além de apaixonada pela escrita. Sou formada em Jornalismo e pós-graduada em Marketing Digital e Storytelling. Ao longo da minha carreira, escrevo para ajudar pessoas a entenderem, de forma simples e clara, os mais variados assuntos.