O que o quinto corte seguido da Selic sinaliza?
Entenda o que o quinto corte da Selic sinaliza, como afeta investimentos, crédito e inflação e quais cuidados tomar com seu dinheiro.
Quinto corte seguido da Selic: sua rentabilidade está em risco?
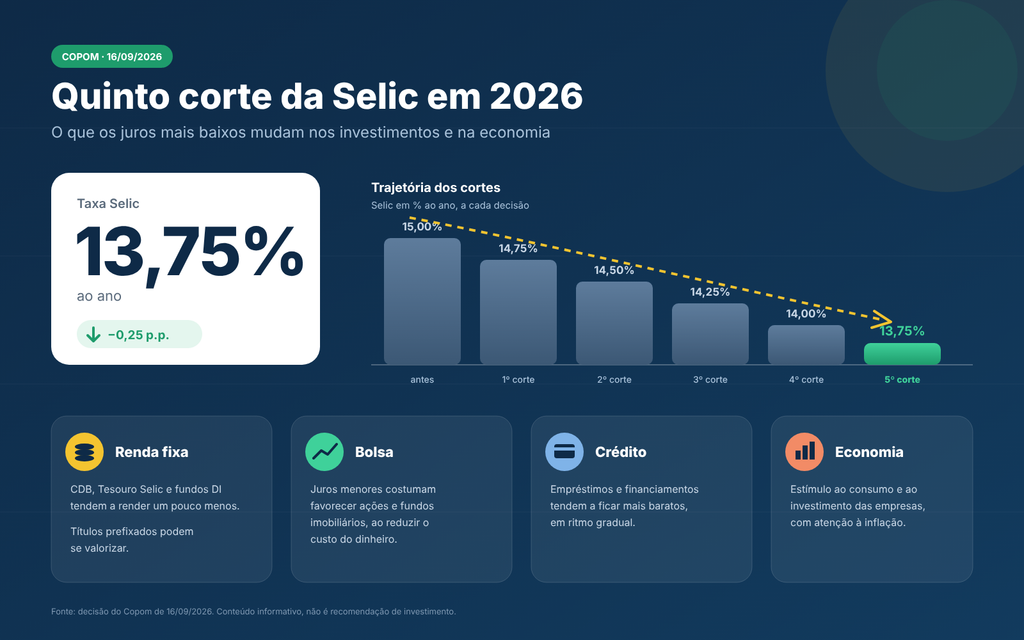
O quinto corte da Selic consecutivo acende um alerta para quem investe, pretende contratar crédito ou busca proteger o dinheiro da inflação.
A redução dos juros pode favorecer o consumo e aliviar o custo de algumas operações financeiras. Por outro lado, também pode mudar a rentabilidade dos investimentos.
Em 16 de setembro de 2026, o Comitê de Política Monetária (Copom) reduziu a taxa básica de juros de 14% para 13,75% ao ano.
A decisão ocorreu em um cenário de desaceleração econômica, mas com incertezas e expectativas de inflação que ainda exigem atenção.
O que isso significa para o seu bolso?
Quem tem dinheiro aplicado, parcelas a pagar ou planos de compra precisa entender os efeitos dessa decisão antes de mudar sua estratégia financeira.
O que o quinto corte da Selic sinaliza para a economia?
O quinto corte da Selic indica que o Banco Central está ajustando os juros diante das condições econômicas do país.
O objetivo é equilibrar a atividade econômica com o controle da inflação.
Isso não significa, porém, que os juros continuarão caindo ou que o crédito ficará mais barato imediatamente.
Entre os fatores que influenciam as decisões do Copom estão:
- Inflação: o comportamento dos preços e as expectativas para os próximos meses.
- Atividade econômica: o ritmo de crescimento do país e do consumo.
- Crédito: os efeitos dos juros sobre famílias e empresas.
- Cenário externo: as incertezas internacionais que podem afetar a economia brasileira.
O principal alerta é que a redução da Selic não elimina os riscos econômicos.
Por que o Banco Central está reduzindo os juros?
A Selic é o principal instrumento utilizado pelo Banco Central para influenciar a inflação.
Quando os juros estão elevados, o crédito tende a ficar mais caro. Com isso, famílias e empresas podem reduzir ou adiar algumas compras e investimentos.
Esse movimento ajuda a moderar a demanda e as pressões sobre os preços.
Quando as condições permitem uma redução, o Banco Central pode diminuir gradualmente essa restrição.
O desafio é encontrar o equilíbrio: reduzir os juros sem comprometer o controle da inflação.
O que os números revelam sobre a economia brasileira?
Os dados divulgados em outubro de 2026 ajudam a explicar por que o cenário exige cautela.
Segundo o IBGE:
- IPCA de setembro: alta de 0,82%.
- Inflação acumulada em 12 meses: 4,58%.
Já o Boletim Focus divulgado em 19 de outubro apontou uma projeção de 5,22% para a inflação de 2026.
Essa estimativa estava acima do teto de 4,5% do intervalo de tolerância da meta.
É importante diferenciar os dados observados das projeções do mercado: as expectativas podem mudar conforme novos indicadores são divulgados.
Como o quinto corte da Selic afeta seu dinheiro?
O impacto depende da sua situação financeira.
Quem investe pode perceber mudanças na rentabilidade. Já quem precisa de crédito pode encontrar condições diferentes conforme o banco e o tipo de operação.
Veja os principais efeitos possíveis:
Renda fixa: investimentos pós-fixados podem render menos se as taxas de referência continuarem caindo.
Bolsa de valores: algumas empresas podem se beneficiar de custos de financiamento menores, mas os resultados dependem de diversos fatores.
Empréstimos: o custo do crédito pode diminuir, mas isso não acontece necessariamente na mesma proporção do corte da Selic.
Financiamento imobiliário: as condições podem melhorar ao longo do tempo, dependendo das taxas praticadas pelos bancos.
Inflação: a queda dos juros pode estimular a demanda, mas não determina sozinha o comportamento dos preços.
Quem investe em renda fixa deve se preocupar?
O investidor conservador precisa acompanhar o movimento dos juros, mas não deve concluir que toda aplicação de renda fixa perdeu a atratividade.
Investimentos pós-fixados, como os que acompanham a Selic ou o CDI, tendem a apresentar menor rendimento nominal quando as taxas de referência caem, mantidas as demais condições.
Já os títulos prefixados e os indexados à inflação podem oscilar de preço antes do vencimento.
Em determinados cenários, a queda das taxas de mercado pode valorizar títulos já emitidos. Essa valorização, porém, não é garantida.
Antes de mudar sua carteira, considere:
- Prazo: quando você precisará do dinheiro?
- Liquidez: consegue resgatar a aplicação quando necessário?
- Risco: qual é a possibilidade de perdas?
- Tributação: quanto sobrará após os impostos?
- Objetivo: o investimento combina com seus planos?
Não tome decisões por impulso apenas porque a Selic caiu.
Os empréstimos e financiamentos ficarão mais baratos?
A queda da Selic pode favorecer a redução do custo do crédito, mas o repasse ao consumidor não costuma ser imediato.
Os bancos consideram fatores como risco de inadimplência, custo de captação, despesas operacionais e garantias.
Por isso, mesmo com os juros básicos em queda, um empréstimo pessoal pode continuar caro.
Antes de contratar crédito, compare o Custo Efetivo Total (CET).
Esse indicador reúne juros, tarifas, tributos e outros encargos da operação.
Se você já tem uma dívida, avalie a possibilidade de renegociação ou portabilidade. A mudança só vale a pena se reduzir o custo total e couber no orçamento.
Vale a pena financiar um imóvel agora?
A redução dos juros pode contribuir para melhorar as condições do financiamento imobiliário.
Entretanto, as parcelas dependem de vários fatores:
- Taxa oferecida pelo banco.
- Valor da entrada.
- Prazo do financiamento.
- Renda comprovada.
- Sistema de amortização.
- Custos adicionais da operação.
Além disso, nem todas as modalidades de financiamento acompanham a Selic da mesma forma.
O ideal é simular diferentes condições e comparar o custo total.
Esperar por novos cortes também envolve riscos, pois as taxas futuras, os preços dos imóveis e as condições de crédito podem mudar.
O quinto corte da Selic significa que a inflação está sob controle?
Não necessariamente.
A Selic influencia a inflação por meio do crédito, do consumo, das decisões de investimento e das expectativas econômicas.
Esses efeitos acontecem gradualmente e dependem das condições gerais da economia.
Quando a demanda cresce mais rapidamente do que a oferta, podem surgir pressões sobre os preços.
Por outro lado, juros elevados por muito tempo também podem reduzir o ritmo da atividade econômica.
Por que a inflação continua sendo um alerta?
O IPCA subiu 0,82% em setembro de 2026, acumulando alta de 4,58% em 12 meses.
Além disso, o Boletim Focus de 19 de outubro indicou expectativa de inflação de 5,22% para o ano.
Esses dados ajudam a entender por que o controle dos preços continua sendo um desafio.
Para as famílias, o efeito aparece no orçamento: alimentos, moradia, transporte e serviços podem comprometer uma parcela importante da renda.
Como proteger seu dinheiro em um cenário de juros menores?
Algumas medidas ajudam a manter as finanças organizadas:
1. Revise seu orçamento. Identifique gastos essenciais, despesas variáveis e compromissos financeiros.
2. Preserve sua reserva de emergência. Priorize liquidez e baixo risco para o dinheiro destinado a imprevistos.
3. Compare a rentabilidade líquida. Considere impostos, custos, prazo e risco dos investimentos.
4. Evite novas dívidas por impulso. A queda dos juros não garante que sua renda aumentará ou que o crédito ficará acessível.
5. Acompanhe os indicadores econômicos. Observe o IPCA, as decisões do Copom e as projeções do Boletim Focus.
O objetivo não é prever todos os movimentos da economia, mas preparar suas finanças para diferentes cenários.
O que esperar dos próximos movimentos da Selic?
Os próximos passos do Banco Central dependerão da inflação, das expectativas do mercado, da atividade econômica e dos riscos internos e externos.
O Boletim Focus divulgado em 19 de outubro de 2026 apontou uma projeção de Selic de 13,25% ao ano para o encerramento do ano.
Essa estimativa representa a expectativa do mercado naquele momento, e não uma decisão confirmada do Banco Central.
Quais indicadores acompanhar?
Para entender a trajetória dos juros, acompanhe:
- IPCA: mostra a variação dos preços ao consumidor.
- Comunicados do Copom: explicam as decisões do Banco Central.
- Boletim Focus: reúne projeções de inflação, Selic, PIB e câmbio.
- Indicadores de atividade econômica: ajudam a avaliar o ritmo de crescimento.
- Condições de crédito: mostram como as mudanças chegam ao consumidor.
Analisar esses indicadores em conjunto é mais útil do que tentar antecipar cada decisão com base em uma única notícia.
Opinião do autor
O quinto corte da Selic merece atenção não apenas pela mudança nos juros, mas pelos desafios que a economia brasileira ainda enfrenta.
Para quem está endividado, a expectativa de crédito mais barato pode ser positiva. Para quem investe, a preocupação pode estar na rentabilidade futura.
Já para quem tenta preservar o poder de compra, a inflação continua sendo uma variável decisiva.
O risco está em interpretar a redução dos juros como uma solução imediata para todos esses problemas.
A Selic em queda não é um sinal para agir por impulso, mas uma oportunidade para revisar sua estratégia financeira.
Isso significa avaliar dívidas, comparar investimentos, preservar uma reserva para imprevistos e acompanhar os indicadores econômicos.
Em vez de tentar adivinhar cada movimento dos juros, o mais importante é construir uma estratégia compatível com sua renda, seus objetivos e sua tolerância a riscos.
Conteúdo Recomendado
Seguro auto no nome do motorista
Entenda como funciona, conheça as coberturas e descubra os cuidados antes de contratar.
Continue lendo * Você continuará no site atual
Me chamo Juliana Alves e sou redatora há mais de 9 anos, além de apaixonada pela escrita. Sou formada em Jornalismo e pós-graduada em Marketing Digital e Storytelling. Ao longo da minha carreira, escrevo para ajudar pessoas a entenderem, de forma simples e clara, os mais variados assuntos.