Juros bancários altos: por que a queda da Selic não chega ao bolso?
Entenda por que os juros bancários continuam altos mesmo com a Selic em queda e veja como comparar taxas para evitar crédito caro.
Cuidado: juros bancários altos podem comprometer sua renda
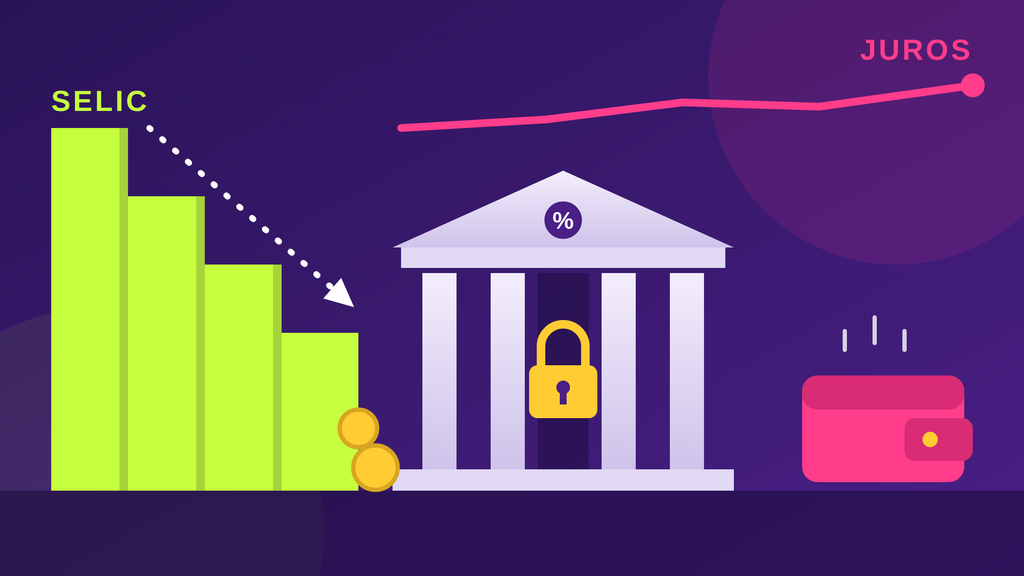
Você já percebeu que, mesmo quando a Selic começa a cair, conseguir crédito com juros menores ainda parece uma tarefa difícil?
Para quem precisa de dinheiro para organizar as contas, quitar dívidas ou lidar com uma emergência, essa diferença pode pesar bastante no orçamento.
E é justamente nesse cenário que os juros bancários continuam chamando a atenção dos consumidores brasileiros.
Embora a taxa básica de juros tenha começado a recuar em 2026, isso não significa que os bancos precisam reduzir imediatamente os encargos cobrados em empréstimos, financiamentos e outras modalidades de crédito.
Entender essa relação pode ajudar você a avaliar melhor as propostas dos bancos, evitar dívidas mais caras e tomar decisões financeiras com mais segurança.
Por que os juros bancários continuam altos mesmo com a Selic caindo?
Os juros bancários continuam elevados porque a Selic é apenas um dos fatores que influenciam o custo do crédito.
Mesmo quando o Banco Central reduz a taxa básica, os bancos precisam considerar outros elementos antes de definir quanto cobrar dos clientes.
Entre eles estão:
- Custos de captação;
- Risco de inadimplência;
- Despesas operacionais;
- Tributos e encargos;
- Margem financeira das instituições.
Em 2026, o Comitê de Política Monetária (Copom) iniciou um movimento de redução da Selic.
Em agosto, a taxa passou para 14% ao ano e, em setembro, chegou a 13,75% ao ano. Banco Central+1
Entretanto, os cortes foram graduais e não eliminaram os fatores que mantêm o crédito caro no Brasil.
Outro ponto importante é que a redução da taxa básica não acontece de maneira automática nas operações oferecidas ao consumidor.
Cada modalidade de crédito possui características próprias, prazos, garantias e níveis de risco diferentes.
Isso significa que uma pessoa que procura um empréstimo sem garantia pode encontrar condições bastante diferentes de outra que contrata crédito consignado, por exemplo.
A Selic influencia, mas não determina sozinha os juros dos bancos
A Selic é a taxa básica de juros da economia brasileira.
Ela funciona como uma referência para diversas operações financeiras e influencia o custo de captação das instituições, o rendimento de aplicações e as condições de financiamento disponíveis no mercado.
Quando o Banco Central aumenta a Selic, o objetivo é tornar o crédito mais caro e desestimular parte do consumo, ajudando a controlar a inflação.
Quando reduz a taxa, busca favorecer condições financeiras menos restritivas.
Entretanto, existe um intervalo entre a decisão do Copom e seus possíveis efeitos nas condições oferecidas pelos bancos.
Isso acontece porque as instituições financeiras também consideram:
- Custo de captação: quanto precisam pagar para conseguir recursos que serão emprestados.
- Risco de inadimplência: possibilidade de o cliente não conseguir pagar as parcelas.
- Despesas administrativas: gastos com funcionários, tecnologia, atendimento e estrutura.
- Tributos e encargos: custos relacionados às operações financeiras.
- Margem financeira: resultado esperado pela instituição ao oferecer crédito.
O próprio Banco Central explica que a política monetária influencia o crédito por diferentes canais, incluindo o comportamento das famílias, das empresas e das expectativas econômicas. Banco Central
Portanto, mesmo com a Selic em queda, não há garantia de que todas as modalidades de crédito ficarão mais baratas imediatamente.
O risco de inadimplência também pesa na definição das taxas
Outro fator que ajuda a explicar os juros elevados é a inadimplência.
Ela acontece quando consumidores e empresas deixam de cumprir seus compromissos financeiros.
Para os bancos, emprestar dinheiro envolve riscos.
Quando existe uma possibilidade maior de não receber os valores de volta, as instituições podem aumentar as taxas para compensar parte das perdas esperadas.
Os dados do Banco Central ajudam a entender esse cenário.
Em setembro de 2026, a inadimplência da carteira de crédito das famílias ficou em 6%.
O indicador permaneceu estável em relação ao mês anterior, mas apresentou crescimento de 0,5 ponto percentual em 12 meses. Banco Central
Na prática, isso significa que o cenário de endividamento e dificuldade de pagamento das famílias continua sendo um ponto de atenção para o mercado financeiro.
É importante destacar que a inadimplência não é o único fator responsável pelos juros elevados.
Ela faz parte de um conjunto de custos e riscos que influenciam as condições oferecidas pelas instituições.
O que é spread bancário e como ele encarece o crédito?
O spread bancário é a diferença entre o custo de captação dos recursos pelas instituições financeiras e as taxas cobradas nas operações de crédito.
Em termos simples, representa uma parcela do custo da intermediação financeira realizada pelos bancos.
Imagine que uma instituição consiga recursos pagando uma determinada taxa e, depois, empreste esse dinheiro ao consumidor cobrando juros maiores.
A diferença entre esses valores ajuda a formar o spread.
Mas atenção: essa diferença não representa exclusivamente o lucro do banco.
Ela também precisa cobrir despesas administrativas, tributos, custos relacionados à inadimplência e outros componentes da operação.
Segundo o Banco Central, o spread bancário brasileiro alcançou 21,6 pontos percentuais em setembro de 2026.
O indicador apresentou aumento de 0,5 ponto percentual no mês e de 1 ponto em 12 meses. Banco Central
Esse dado ajuda a explicar por que os juros cobrados dos consumidores podem continuar elevados mesmo quando a Selic apresenta alguma redução.
Quais fatores compõem o spread bancário?
O spread não é formado por um único custo.
Existem diferentes componentes que influenciam o valor final cobrado nas operações financeiras.
Veja os principais:
Inadimplência: representa o risco de não receber os valores emprestados.
Despesas administrativas: incluem custos de operação, atendimento e tecnologia.
Tributos e encargos: aumentam o custo das atividades financeiras.
Custo de captação: representa o valor que o banco paga para obter recursos.
Margem financeira: corresponde ao resultado financeiro esperado pela instituição.
Um estudo especial divulgado pelo Banco Central sobre a composição do custo do crédito destaca a importância da inadimplência na formação do spread, embora sua participação varie conforme o segmento e o tipo de instituição financeira.
Por que o spread elevado afeta diretamente o consumidor?
Quando o custo de intermediação financeira aumenta, as instituições podem repassar parte dessa pressão às taxas cobradas nas operações.
Para quem precisa de dinheiro, isso pode significar:
- Parcelas maiores;
- Custo total mais elevado;
- Mais dificuldade para encaixar uma nova dívida no orçamento.
Imagine alguém que precisa contratar crédito para pagar uma despesa inesperada.
Mesmo acompanhando as notícias sobre a redução da Selic, essa pessoa pode encontrar propostas com taxas bastante elevadas.
É por isso que comparar instituições financeiras e entender o custo total de cada operação se torna tão importante.
Como os juros bancários afetam o bolso dos brasileiros?
Os juros bancários elevados afetam diretamente o planejamento financeiro das famílias.
Principalmente de quem depende de empréstimos, financiamentos ou utiliza frequentemente o cartão de crédito.
Quando as taxas permanecem altas, contratar crédito pode ficar mais caro.
Isso dificulta a compra de bens, a reorganização das dívidas e até mesmo o pagamento de despesas inesperadas.
O cenário brasileiro de 2026 mostra essa pressão.
Segundo o Banco Central, o endividamento das famílias alcançou 50,1% em agosto, enquanto o comprometimento de renda chegou a 29%. Banco Central
Isso significa que uma parcela relevante da renda das famílias está comprometida com dívidas e obrigações financeiras.
Na prática, quem já possui prestações, contas atrasadas e despesas fixas pode encontrar ainda mais dificuldades para assumir novos compromissos.
Empréstimos ficam mais caros e pesam no orçamento
Quando os juros de uma operação são elevados, o consumidor pode pagar muito mais do que o valor originalmente contratado.
Um exemplo está na pesquisa de outubro de 2026 do Procon-SP.
O levantamento identificou uma taxa média de 8,55% ao mês no empréstimo pessoal, equivalente a 167,69% ao ano.
A pesquisa considerou seis instituições financeiras:
- Banco do Brasil;
- Bradesco;
- Caixa Econômica Federal;
- Itaú;
- Safra;
- Santander.
As taxas mensais encontradas variaram de 5,86% a 10,72%. PROCON.SP
Essa diferença mostra como as condições oferecidas podem mudar bastante de um banco para outro.
Para o consumidor, isso reforça a importância de pesquisar antes de contratar e não considerar apenas o valor da parcela.
Cartão de crédito e cheque especial exigem ainda mais atenção
O cartão de crédito e o cheque especial também merecem atenção quando o assunto são juros elevados.
Essas modalidades podem parecer soluções rápidas para quem precisa de dinheiro.
Mas o custo pode crescer consideravelmente quando o consumidor não consegue pagar os valores dentro do prazo.
No caso do cheque especial, a pesquisa de outubro do Procon-SP identificou uma taxa média de 8% ao mês, equivalente a 151,82% ao ano, entre os bancos pesquisados. PROCON.SP
Já o crédito rotativo do cartão merece cuidado porque é acionado quando o consumidor paga apenas parte da fatura e deixa o restante para o período seguinte, conforme as condições da operação.
Por isso, antes de recorrer a essas modalidades, vale avaliar alternativas com custos menores e verificar se as parcelas realmente cabem no orçamento.
Quando os juros bancários podem começar a cair?
Os juros bancários podem começar a diminuir quando as condições econômicas permitem uma redução mais consistente do custo do crédito.
Entretanto, não existe uma data fixa para que isso aconteça.
As taxas dependem de diferentes fatores, além das decisões do Banco Central.
Entre os pontos observados pelo Copom estão:
- A inflação;
- As expectativas do mercado;
- O comportamento da atividade econômica;
- Os riscos internos e externos.
Em setembro de 2026, o Banco Central reduziu a Selic para 13,75% ao ano.
Mas destacou que ainda existiam incertezas econômicas e expectativas de inflação acima da meta para 2026 e 2027. Banco Central
Esse contexto ajuda a explicar por que a redução dos juros básicos pode acontecer de forma gradual.
Como conseguir crédito com juros menores mesmo com a Selic em queda?
Mesmo em um cenário de juros bancários elevados, existem algumas medidas que podem ajudar o consumidor a encontrar condições de crédito mais adequadas à sua realidade financeira.
A principal delas é não aceitar a primeira proposta recebida.
Comparar instituições, analisar as taxas e verificar o custo total da operação pode fazer diferença no valor pago ao final do contrato.
Veja alguns cuidados importantes.
Compare as taxas de diferentes bancos
Antes de contratar qualquer modalidade de crédito, pesquise as condições oferecidas por diferentes instituições.
Observe não apenas a taxa mensal, mas também:
- A taxa anual;
- O número de parcelas;
- O valor liberado;
- O total que será pago.
Uma proposta com parcelas menores nem sempre representa a opção mais econômica, principalmente quando o prazo de pagamento é muito longo.
Verifique o Custo Efetivo Total (CET)
O Custo Efetivo Total (CET) é um dos indicadores mais importantes para quem pretende contratar crédito.
Ele reúne os encargos e as despesas da operação, incluindo:
- Taxa de juros;
- Tarifas;
- Tributos;
- Seguros, quando houver;
- Outros custos relacionados à contratação.
De acordo com a Resolução CMN nº 4.881/2020, as instituições financeiras devem informar o CET antes da contratação e apresentar o demonstrativo de cálculo. Banco Central
Isso permite comparar propostas de maneira mais completa e entender quanto o empréstimo realmente vai custar.
Avalie se outra modalidade de crédito pode ser mais vantajosa
Nem todas as modalidades possuem as mesmas condições.
Dependendo do perfil do consumidor, algumas opções podem apresentar taxas menores.
Veja as principais diferenças:
Crédito consignado
As parcelas são descontadas diretamente da renda ou do benefício, quando aplicável.
Antes de contratar, avalie a taxa, a margem consignável e o impacto na renda mensal.
Empréstimo com garantia
Utiliza um bem como garantia da operação.
Pode oferecer condições diferentes, mas existe o risco de perder o bem em caso de inadimplência.
Crédito pessoal
Geralmente não exige garantia específica.
Nesse caso, observe principalmente a taxa de juros e o CET.
Antecipação de recebíveis
Permite receber antecipadamente valores futuros, conforme as regras da modalidade.
Avalie os descontos, as tarifas e o custo da antecipação.
A disponibilidade e as condições de cada modalidade dependem da instituição, do perfil do cliente e dos critérios de contratação.
Por isso, não escolha apenas pela taxa anunciada.
Considere também os riscos e as consequências de não conseguir cumprir o contrato.
Opinião do autor
A redução da Selic costuma ser recebida com expectativa positiva por quem precisa contratar crédito.
Afinal, quando a taxa básica diminui, é natural imaginar que empréstimos, financiamentos e outras operações também ficarão mais baratos.
Mas a realidade mostra que essa relação não é tão simples.
Os dados de 2026 deixam claro que, mesmo com os cortes realizados pelo Copom, os juros cobrados dos consumidores continuam elevados.
Isso acontece porque o custo do crédito depende de uma estrutura mais ampla, que envolve inadimplência, despesas operacionais, custo de captação e condições econômicas.
Na nossa avaliação, o consumidor não deve esperar apenas que o mercado melhore para tomar decisões financeiras mais conscientes.
Acompanhar as taxas, comparar propostas e entender o CET são atitudes que ajudam a evitar contratações desfavoráveis.
Conteúdo Recomendado
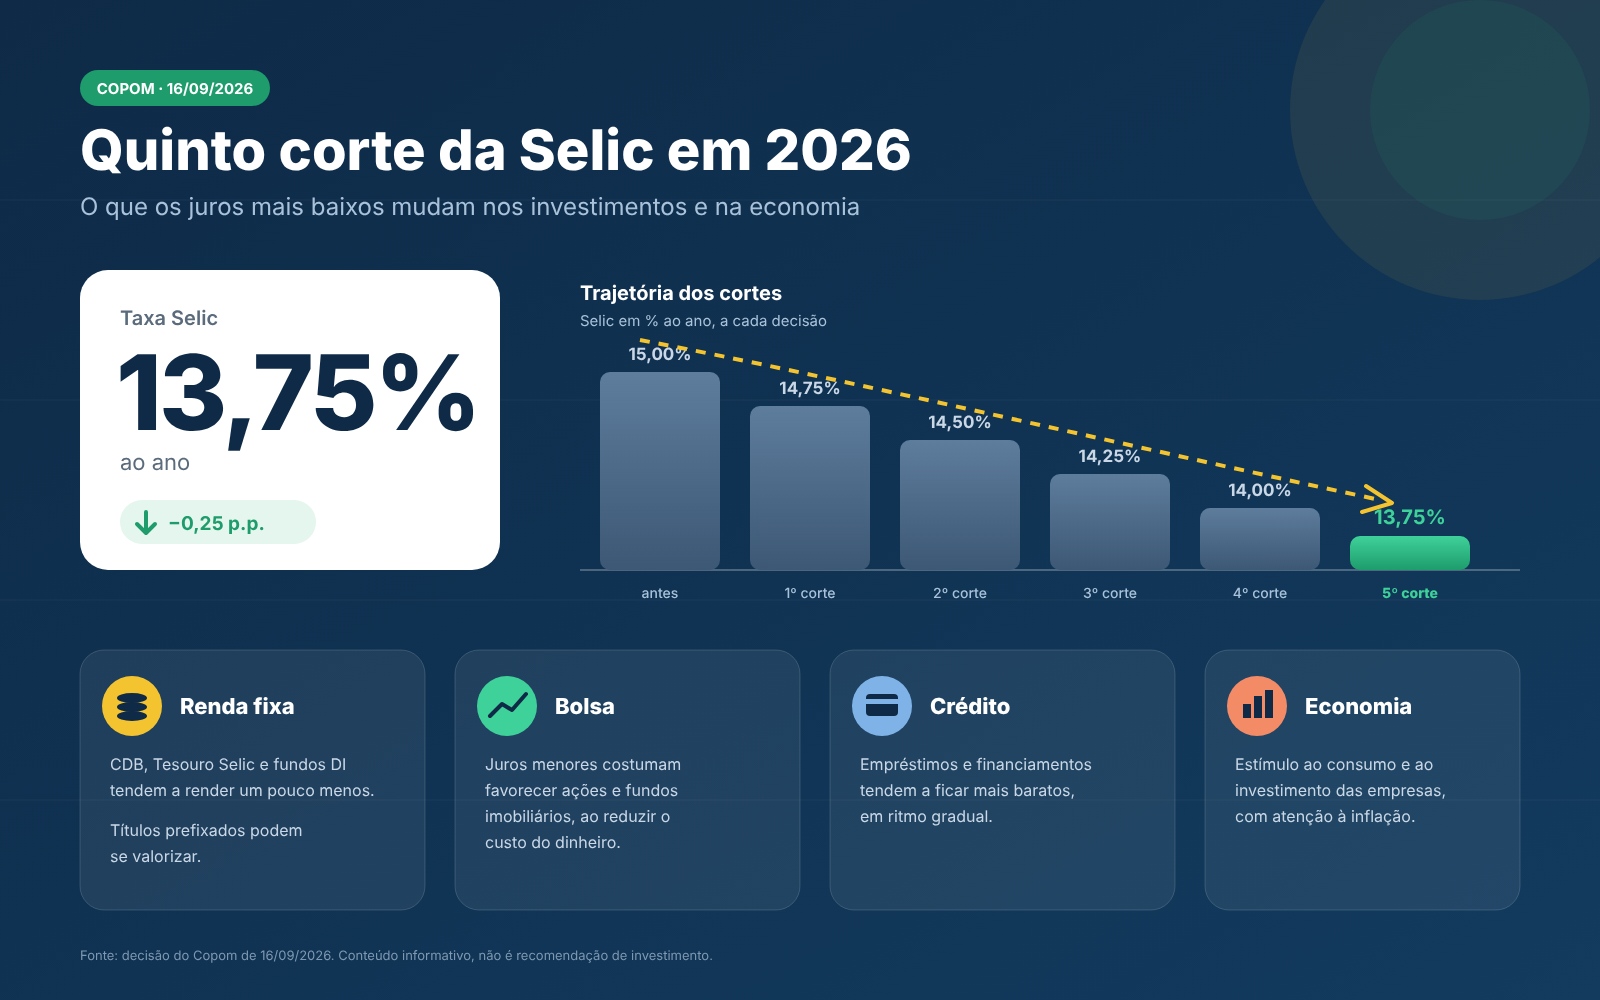
Quinto corte seguido da Selic
Entenda o que o quinto corte da Selic sinaliza, como afeta investimentos, crédito e inflação e quais cuidados tomar com seu dinheiro.
Continue lendo * Você continuará no site atual
Me chamo Juliana Alves e sou redatora há mais de 9 anos, além de apaixonada pela escrita. Sou formada em Jornalismo e pós-graduada em Marketing Digital e Storytelling. Ao longo da minha carreira, escrevo para ajudar pessoas a entenderem, de forma simples e clara, os mais variados assuntos.